
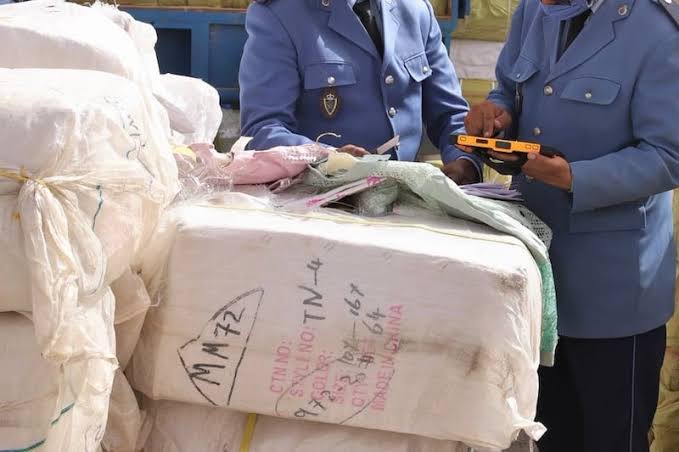

وسّعت المصالح الجمركية نطاق مراقبتها لمسارات تخزين وتوزيع البضائع المستوردة، من خلال عمليات تدقيق تستهدف التحقق من مطابقة العناوين المصرح بها من طرف الشركات المستوردة مع المواقع الفعلية التي تستقبل السلع بعد خروجها من الموانئ والمراكز الجمركية.
وتهم هذه التحركات عدداً من المحاور التجارية واللوجستيكية، في مقدمتها طنجة والرباط والدار البيضاء، حيث تخضع الشحنات الموجهة نحو المستودعات ومراكز التوزيع لتتبع دقيق، بهدف رصد أي تباين بين الوجهات المعلنة لدى إدارة الجمارك والمسارات التي تسلكها البضائع على أرض الواقع.
حيث تكتسي هذه المراقبة أهمية خاصة بمدينة طنجة، بالنظر إلى موقعها ضمن منظومة التجارة الخارجية والنقل الدولي، وما تحتضنه من بنية لوجستيكية وصناعية مرتبطة بنشاط ميناء طنجة المتوسط، الأمر الذي يفرض إحكام تتبع حركة الواردات والتحقق من وجهاتها النهائية.
وحسب معطيات أوردتها مصادر إعلامية مطلعة، فقد شملت المرحلة الأولى من عمليات التدقيق ملفات أكثر من 167 شركة مستوردة، قبل أن تقود المراجعات الأولية إلى تحديد 25 مستورداً تحوم حولهم شبهات تستدعي تعميق البحث.
وتتوزع أنشطة الشركات المعنية بين استيراد المنتجات النسيجية والألبسة والتجهيزات الكهربائية والأدوات المنزلية، بعدما كشفت مراجعة الوثائق عن وجود اختلافات بين عناوين المستودعات المسجلة لدى إدارة الجمارك والمواقع التي تخزن فيها البضائع فعلياً.
وفي إطار توسيع نطاق التحريات، تعمل فرق المراقبة على مطابقة الوثائق الجمركية مع بيانات نقل الشحنات وسجلات استلامها وتخزينها، فضلاً عن التحقق من الجهات التي تتولى تدبير العمليات اللوجستيكية لفائدة الشركات المستوردة، ومدى تطابق المعلومات المرتبطة بها مع التصريحات المقدمة للإدارة.
هذا، وتسعى المصالح المختصة إلى تحديد ما إذا كانت الاختلالات المسجلة ناتجة عن عدم تحيين المعطيات الإدارية الخاصة بالمستودعات، أم أنها ترتبط بتصريحات غير صحيحة ترمي إلى إخفاء أماكن تخزين البضائع، بما قد يحد من قدرة الإدارة على مراقبة الكميات والقيم المصرح بها بعد استكمال إجراءات التخليص الجمركي.
وفي هذا السياق، أظهرت عمليات الفحص تسجيل ثلاث حالات بضواحي الدار البيضاء استدعت إخضاعها لتدقيق إضافي، بعدما تبين وجود اختلافات في عناوين مستودعات تابعة لمستوردين، مع الاشتباه في توجيه شحنات إلى مواقع غير مدرجة ضمن الوثائق الجمركية.
وتأتي هذه التحركات بالتزامن مع تشديد المقتضيات القانونية المنظمة للتصريح بمواقع تخزين البضائع المستوردة أو تحويلها، بموجب التعديلات التي أقرها قانون المالية لسنة 2026 على مدونة الجمارك والضرائب غير المباشرة، والتي صنفت التصريح بعناوين غير مطابقة للواقع ضمن المخالفات الجمركية من الدرجة الثالثة.
وتنص المقتضيات الجديدة على فرض غرامات مالية تتراوح بين 30 ألفاً و60 ألف درهم في حق المخالفين، في خطوة تروم تعزيز مراقبة البضائع بعد التخليص الجمركي، وضمان دقة المعلومات المتعلقة بمواقع تخزينها وتوزيعها داخل التراب الوطني.
ومن شأن هذه الإجراءات أن تشدد الرقابة على الشركات التي تعتمد على مستودعات متعددة أو تستعين بمقاولات متخصصة في النقل والخدمات اللوجستيكية، خصوصاً أن تحديد المسؤوليات بشأن أي اختلاف بين التصريحات والواقع يظل رهيناً بنتائج عمليات التدقيق والتحريات الجارية.